
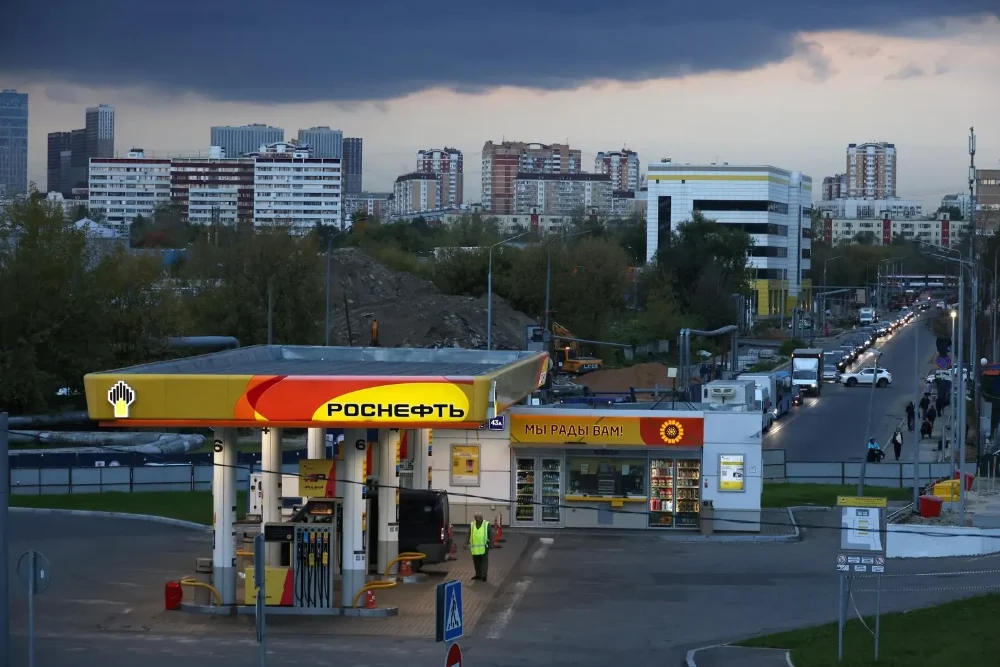
Удари України по російських нафтопереробних заводах припадають на нафтовий ринок, який і без того перебуває під тиском у районі Ормузької протоки. Безпосереднім наслідком цього не обов’язково стане неминучий дефіцит сирої нафти. Це призведе до більшої нестабільності на світовому ринку дизельного палива, де одночасно зростають витрати на переробку нафти в придатне для використання паливо та на його транспортування до споживачів.
Цю ситуацію краще розглядати як збій у постачанні нафтопродуктів, а не як шок у постачанні сирої нафти. Зупинка нафтопереробних заводів безпосередньо впливає на дизельне паливо та інші види палива, навіть якщо сиру нафту все ще можна експортувати, зберігати або перенаправляти. Дизельне паливо має велике значення, оскільки воно забезпечує роботу вантажних мереж, сільськогосподарських господарств, будівельної техніки, шахт та значної частини промислового обладнання, що забезпечує щоденну комерційну діяльність. Бензин, авіаційне паливо, суднове паливо та газойль також є частиною цієї картини. Нафтопереробний завод не втрачає вибірково лише один продукт.
Напруга поширюється ринком у певній послідовності: перебої з постачанням із Перської затоки, порушення роботи російських нафтопереробних заводів, перенаправлення нафти та політичний тиск на основних покупців. Питання не в тому, чи завтра у світі закінчиться нафта. Питання в тому, чи зменшуються запаси дизельного палива, чи скорочуються можливості судноплавства та торговельного фінансування.
Російська нафтопереробка додає нову точку тиску
Агентство Reuters повідомило, що три з шести найбільших російських нафтопереробних заводів, які виробляють дизельне паливо, зупинили або різко скоротили виробництво після ударів українських дронів. На ці шість заводів припадає приблизно половина виробництва дизельного палива в Росії. За даними звіту, завод у Кіріші було зупинено, а Волгоградський і NORSI працювали приблизно на чверть потужності.
Це серйозна проблема з перебоями у нафтопереробці, а не незначна неприємність. Це не означає, що всі ці потужності назавжди виведені з експлуатації або що Росія припинила видобуток і експорт нафти. Важливу роль відіграють графіки ремонтів, альтернативні заводи, внутрішні запаси та сховища. Більш обґрунтований висновок є вужчим: значна частина російської системи постачання дизельного палива виведена з нормального режиму роботи, що зумовило обмеження експорту та заходи щодо захисту внутрішнього ринку палива.
Агентство Reuters повідомило, що уряд вирішив продовжити обмеження на експорт дизельного палива до кінця жовтня. Москва може використовувати такі заходи для захисту внутрішніх споживачів та пріоритетних секторів. Це рішення вилучає барелі продукції з міжнародної торгівлі в той час, коли покупці й без того стикаються зі складнішими маршрутами постачання та менш передбачуваними термінами доставки.
У цьому полягає ринкове значення цих ударів. Не обов’язково вирішувати, чи є вони стратегічно доцільними, вирішальними чи саморуйнівними, щоб побачити їхній вплив на обсяги переробки. Ці атаки ускладнюють паливний баланс Росії. Чи робить це Україну сильнішою — це інше питання, і ця стаття не має на меті його вирішувати.
Ормуз посилює напругу, а не стоїть на місці
Другий пункт тиску — у Перській затоці. Попередні дані про судноплавство, оприлюднені Reuters, показали, що 16 вересня Ормуз пропливли чотири вантажні судна, тоді як середній показник за 10 днів становить 18. Рух не зупинився. Але кількість проходів неодноразово падала значно нижче останніх норм.
Це змінює економіку заміщення поставок. Танкери, які чекають на прохід, змінюють графіки завантаження або обирають довші маршрути, стають недоступними для інших рейсів. Страхування від військових ризиків, фрахтові ставки та вимоги до торговельного фінансування збільшують вартість доставки вантажу до того, як він потрапить на нафтопереробний завод або термінал. Адміністрація енергетичної інформації США визначає Ормуз як провідний у світі вузький прохід для транзиту нафти через обсяги, які зазвичай проходять через нього. Ризик починається задовго до офіційного закриття.
Ринки все ж пристосовуються. Агентство Reuters повідомило, що тиск на ринок суднового палива в основних транспортних вузлах послабився завдяки коригуванню торговельних потоків. Таке коригування має свою ціну. Фрахт і страхування, ймовірно, будуть діяти як постійний податок на потоки, навіть якщо ринок частково пристосується. Довші рейси вимагають більше часу танкерів, заморожують оборотний капітал і роблять виконання контрактів більш вразливим.
Саме в цьому контексті Ормуз перетворюється на режим, що базується на зборах та дозволах. Доступ залежить не лише від того, чи позначено протоку на карті як відкриту. Він залежить від того, чи готові судновласники, страховики, банки та екіпажі прийняти ціну та ризик її використання.
Азія не може поглинути все
Китай відіграє ключову роль у наступному етапі коригування, але він не є лише стабілізатором. Якщо китайський попит ослабне або зміниться політика, його збалансуюча роль може швидко зникнути. Китайські нафтопереробні заводи можуть поглинути російську нафту, коли постачання з Близького Сходу стають менш надійними, проте ціна, маржа, вартість фрахту, внутрішній попит та політичні ризики встановлюють певні межі.
Агентство Reuters повідомило, що ціна на російську нафту сорту ESPO перевищила 120 доларів за барель, оскільки китайські нафтопереробні заводи збільшили обсяги закупівель під час перебоїв у постачанні з Близького Сходу. Це дає конкретне уявлення про роль Китаю, не перетворюючи її на ідеологічну історію. Китай є умовним джерелом попиту на нафту, яка витісняється з ринку або переоцінюється внаслідок війни та перебоїв у постачанні, а не необмеженим покупцем останньої інстанції.
Ситуація в Азії полягає не лише в тому, що Китай купує більше. Азіатський кошик нафти переформатується через довший морський шлях, вищі фрахтові витрати та менш надійне виконання контрактів. Reuters повідомило, що деякі азіатські покупці неохоче забирали вантажі з єгипетського терміналу «Сіді-Керір», оскільки зміна маршруту подовжувала морський шлях і підвищувала фрахтові витрати. Індія стикається з додатковим обмеженням. Російська нафта залишається комерційно привабливою, але нові повноваження США щодо введення мит, про які повідомляє Reuters, перетворюють кожну покупку на комплексний розрахунок щодо торговельних ризиків, банківських операцій та доступу до західних ринків.
Ці повноваження не роблять санкції автоматичними. Застосування, сфера дії та терміни залишаються політичними рішеннями. Їхній вплив уже є частиною цінового механізму. Знижка на вантаж є лише одним з елементів його вартості, оскільки покупець також мусить враховувати дотримання вимог, фінансування, доставку та ризик майбутніх мит.
Цикл напруги на ринку дизельного палива
Світ вступає у цикл напруги на ринку дизельного палива. Пошкодження російських нафтопереробних заводів вивели значну частину ключової виробничої системи з нормального режиму роботи. Ситуація в Ормузі підвищила вартість та невизначеність транспортування енергоносіїв. Азіатський попит може поглинути частину витісненої нафти, але не без зміни цін та торговельних схем. Політика США додає ще одну премію за невизначеність до російських енергетичних угод.
У системі все ще є запаси. Є також маршрути, запаси та нафтопереробні заводи, які можуть реагувати на ситуацію. Питання для компаній та урядів полягає в тому, скільки додаткового навантаження ці резерви зможуть витримати. Ринок часто зосереджувався на браку нафти в районі Ормузу. Більш нагальним обмеженням можуть виявитися дизельне паливо, транспортні потужності та фінансова інфраструктура, необхідна для забезпечення руху палива.
Джерело: www.forbes.com
Ми збираємо новини з Reuters, BBC, Bloomberg та інших світових ЗМІ.
Коротко, факти, без фейків та зайвого галасу.
👉 Підписуйтесь у Telegram


